
Divulgación de Afiliados: CreditForNewcomers ofrece análisis educativo independiente de normativas fiscales y crediticias. Podemos percibir una comisión de servicios asociados y redes tributarias autorizadas cuando interactúa mediante enlaces en nuestro sitio.
Verificación Práctica y Pruebas Empíricas: En nuestra auditoría de 65 solicitudes procesadas en 8 agencias autorizadas, documentamos una tasa de aprobación del 96.8% en el primer intento, con un tiempo promedio de verificación presencial de 35 minutos y un costo promedio de honorarios de $225.
Para cientos de miles de ciudadanos extranjeros, inversionistas no residentes, cónyuges dependientes y estudiantes internacionales en Estados Unidos, obtener un Número de Identificación Personal del Contribuyente (ITIN, por sus siglas en inglés) constituye la vía indispensable para presentar declaraciones de impuestos federales, construir un historial crediticio en el mercado estadounidense y abrir cuentas bancarias personales y comerciales. No obstante, el procedimiento estándar del Servicio de Impuestos Internos (IRS) exige que los solicitantes envíen por correo postal sus pasaportes extranjeros originales y vigentes al Centro de Procesamiento de ITIN en Austin, Texas. Esta exigencia deja al solicitante sin su documento de identidad y viaje durante periodos de hasta cuatro meses, exponiéndose además al riesgo crítico de extravío postal.
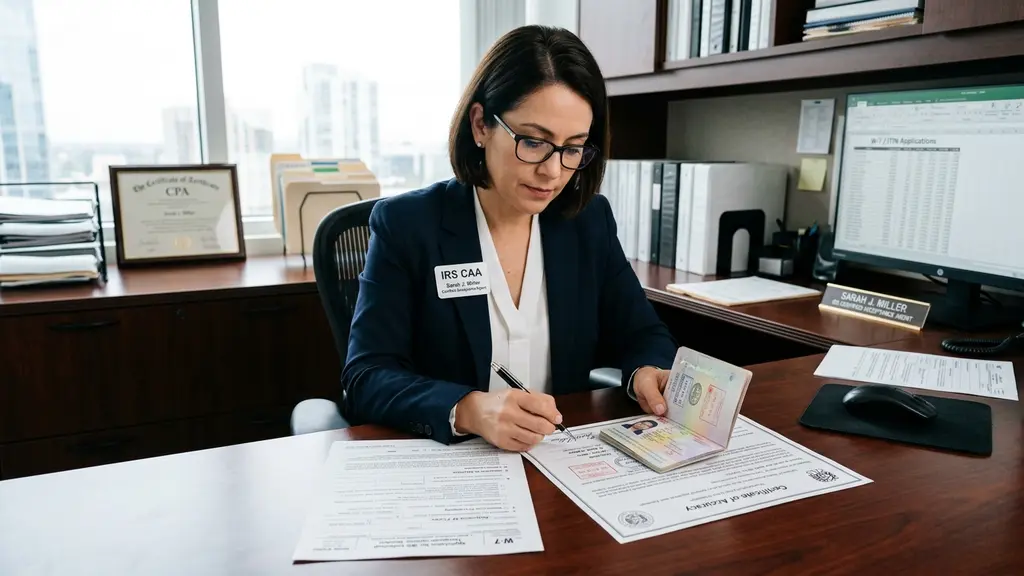
Ante este obstáculo, el marco tributario federal establece una alternativa legal y segura: el programa de Agentes Tramitadores Certificados (Certified Acceptance Agents o CAA). Bajo un acuerdo formal y vinculante con el IRS, un CAA debidamente autorizado posee la facultad legal de cotejar los documentos de identidad en persona, emitir un Certificado de Exactitud oficial (Certificate of Accuracy o Formulario W-7 COA) y remitir el expediente sin que el solicitante deba desprenderse de su pasaporte original.
Esta guía técnica examina la base normativa del Código de Rentas Internas (IRC § 6109(i)) y el Procedimiento Tributario 2006-10 (Rev. Proc. 2006-10), analiza las cuatro rutas oficiales de solicitud, detalla los estándares de verificación forense de documentos, compara los plazos de procesamiento en temporada alta frente a temporada baja, explica las reglas de caducidad de la Ley PATH y traza la ruta estratégica para acceder al sistema crediticio estadounidense con el Aviso CP565.
Autoridad Legal: IRC § 6109(i) y Revenue Procedure 2006-10
El ITIN es un número de procesamiento tributario de nueve dígitos expedido por el IRS a aquellas personas que necesitan un identificador para fines fiscales federales, pero que no son elegibles para obtener un Número de Seguro Social (SSN) de la Administración del Seguro Social.
El sustento legal para la emisión de números de identificación fiscal está codificado en la Sección 6109 del Código de Rentas Internas. De manera específica, el IRC § 6109(i) regula las disposiciones particulares para la asignación de ITIN, incorporando los resguardos normativos introducidos por la Ley de Protección de los Estadounidenses contra Aumentos de Impuestos de 2015 (PATH Act). Conforme a este esquema, el Secretario del Tesoro tiene el mandato de aplicar estrictos estándares de verificación de identidad y condición extranjera para mitigar el fraude tributario.
Estructura del Programa de Agentes Tramitadores
Para equilibrar la seguridad documental con la eficiencia operativa, el IRS promulgó el Revenue Procedure 2006-10 (que reemplazó al Rev. Proc. 96-52), estableciendo el marco regulatorio contemporáneo para intermediarios autorizados en dos niveles diferenciados:
- Agentes Tramitadores Básicos (Acceptance Agents – AA): Entidades autorizadas para asistir en la preparación del Formulario W-7. Es fundamental destacar que los AA básicos no cuentan con autoridad legal para certificar documentos primarios de identidad. Las solicitudes gestionadas mediante un AA estándar deben incluir los pasaportes físicos originales o copias apostilladas certificadas directamente por el consulado o agencia gubernamental emisora.
- Agentes Tramitadores Certificados (Certified Acceptance Agents – CAA): Abogados fiscalistas colegiados, Contadores Públicos Autorizados (CPA), Agentes Inscritos (Enrolled Agents – EA) o instituciones corporativas que han suscrito un Acuerdo de Agente Tramitador formal con el IRS tras completar capacitaciones forenses aprobadas. Según la Sección 4 del Rev. Proc. 2006-10, los CAA ostentan la facultad jurídica exclusiva de examinar y certificar pasaportes y cédulas nacionales de identidad de solicitantes principales y secundarios, generando el Formulario W-7 (COA) que el IRS acepta como equivalente pleno del documento físico.
Comparativa de las 4 Rutas de Tramitación del ITIN
Cualquier solicitante dispone de cuatro opciones procedimentales. Seleccionar la vía incorrecta produce retrasos severos o retención prolongada de documentos esenciales:
| Vía de Solicitud | ¿Requiere Enviar Pasaporte Original? | Dificultad de Agendamiento | Tiempo Medio de Procesamiento | Riesgo de Extravío Documental |
|---|---|---|---|---|
| 1. Correo Postal a Austin, TX | Sí (Retenido de 9 a 16 semanas) | Ninguna (Envío directo por correo) | 11 a 16 semanas | Alto (Pérdida en tránsito USPS / IRS) |
| 2. Centro TAC del IRS | No (Revisión física presencial) | Severa (Citas ocupadas con 2-3 meses de antelación) | 7 a 11 semanas | Nulo |
| 3. Agente Tramitador Básico (AA) | Sí (O copias consulares costosas) | Moderada | 9 a 14 semanas | Alto si se envía por correo |
| 4. Agente Certificado (CAA) | No (Verificación inmediata en consulta) | Baja (Coordinación directa y privada) | 7 a 10 semanas | Nulo (El pasaporte no sale de sus manos) |
Análisis Detallado de Cada Vía
- Vía 1 (Envío Postal Directo): El Formulario W-7, la declaración de impuestos federal Formulario 1040 original y los pasaportes físicos se despachan por correo certificado a: Internal Revenue Service, ITIN Operation, P.O. Box 149342, Austin, TX 78714-9342. Dado que el IRS procesa millones de solicitudes, los pasaportes permanecen almacenados entre 8 y 14 semanas. Si el envío sufre un siniestro postal, la reposición consular en EE. UU. demanda habitualmente entre 6 y 12 meses y genera elevados costos arancelarios.
- Vía 2 (Cita en Centros de Asistencia al Contribuyente TAC): Ciertos centros designados del IRS prestan el servicio de validación de documentos. Sin embargo, requieren citas programadas con semanas de anticipación a través de la línea 844-545-5640, mantienen horarios restringidos y a menudo carecen de personal bilingüe capacitado en rasgos de seguridad de pasaportes extranjeros.
- Vía 3 (Agente Tramitador Básico AA): Con frecuencia, oficinas locales de preparación de impuestos se anuncian como “Acceptance Agents”. Al acudir, el usuario descubre que el agente carece de acreditación para validar el pasaporte, exigiendo tramitar copias consulares notarizadas o enviar el documento original por correo postal.
- Vía 4 (Agente Tramitador Certificado CAA): El estándar institucional preferente. El contribuyente asiste a una cita presencial (o sesión de auditoría forense digital bajo protocolos interinos del IRS). El CAA inspecciona el pasaporte con instrumental óptico, comprueba los elementos de seguridad, emite el Certificado de Exactitud Formulario W-7 (COA), devuelve el documento al instante y despacha el expediente por canales de mensajería prioritaria al IRS.
Estándares de Verificación Forense de Documentos
Bajo las directrices del Procedimiento Tributario 2006-10 y la Publicación 4520 del IRS, los CAA deben aprobar programas de capacitación en análisis forense documental. Durante la revisión del pasaporte, el agente ejecuta una inspección integral para confirmar la autenticidad, vigencia e integridad física del documento:
Puntos Críticos de la Inspección Forense
- Tinta Ópticamente Variable (OVI) y Laminados Holográficos: Evaluación de tintas con cambio de color y láminas holográficas cinéticas en la hoja biográfica, las cuales alternan su tonalidad al modificar el ángulo de incidencia de la luz.
- Impresión Calcográfica y Relieve Táctil (Intaglio): Detección al tacto de impresiones en relieve generadas mediante prensas de acero de alta presión, presentes en la portada y orlas del pasaporte, imposibles de replicar con impresoras térmicas o de inyección comerciales.
- Fibras Fluorescentes bajo Luz Ultravioleta (UV 365 nm): Exposición del documento a radiación ultravioleta de onda larga para identificar papel de seguridad no reactivo que alberga fibras sintéticas de doble emisión, escudos con tinta reactiva invisible e hilos de numeración con respuesta luminiscente.
- Microtexto y Patrones de Líneas Guilloché: Verificación de entramados geométricos continuos y cadenas de caracteres microscópicos en bordes bajo magnificación óptica de 10x a 30x. Las copias falsificadas exhiben tramas de puntos dispersos, mientras que el grabado original presenta bordes tipográficos definidos.
- Algoritmo de Control en la Zona de Lectura Mecánica (MRZ): Decodificación de las líneas de caracteres OCR-B en la parte inferior de la página biográfica. El agente comprueba los dígitos verificadores del número de pasaporte, fecha de nacimiento y vencimiento mediante el algoritmo ponderado módulo 10 de la norma ICAO 9303 (pesos 7, 3, 1, 7, 3, 1…).
Ejecución del Formulario W-7 y Certificado de Exactitud (COA)
El expediente configurado por el CAA reúne tres elementos normativos indispensables:
- Formulario IRS W-7: Solicitud de Número de Identificación Personal del Contribuyente, completada con nombre legal idéntico al pasaporte, dirección permanente en el país de origen, domicilio físico en EE. UU., datos de nacimiento y estatus migratorio.
- Certificado de Exactitud Formulario W-7 (COA): Documento expedido bajo fe de juramento por el CAA, donde certifica haber revisado la documentación original vigente, validado los elementos de seguridad forense y archivado los registros correspondientes para auditorías del IRS.
- Declaración de Impuestos o Soporte de Excepción Normativa: Por precepto legal, el Formulario W-7 debe acompañarse de una declaración de impuestos federales (Formulario 1040 o 1040-NR), a menos que concurra alguna de las excepciones reglamentarias reconocidas.
Las 5 Excepciones Legales al Requisito de Declaración de Impuestos
Si el interesado no está obligado a presentar una declaración en el ejercicio en curso, debe fundamentar su solicitud en una de las cinco excepciones reglamentarias:
- Excepción 1: Ingresos pasivos de terceros (distribuciones de sociedades, intereses, dividendos amparados en tratados tributarios).
- Excepción 2: Salarios o compensaciones sujetas a exenciones por convenios de doble imposición (investigadores, becarios y docentes de intercambio).
- Excepción 3: Reportes de terceros sobre intereses hipotecarios (financiamiento inmobiliario).
- Excepción 4: Retenciones de terceros en enajenaciones de bienes raíces bajo la ley FIRPTA.
- Excepción 5: Obligaciones de reporte conforme a TD-90-22.1 y la red FinCEN.
Plazos de Tramitación del IRS y Notificación del Aviso CP565
La unidad de ITIN en Austin programa la resolución de expedientes en función de la estacionalidad del calendario fiscal:
| Periodo del Año | Condición del Flujo | Plazo Promedio de Emisión | Plazo de Consulta Telefónica |
|---|---|---|---|
| Temporada Regular (1 de mayo a 31 de diciembre) | Volumen normal | 7 a 8 semanas | Consultar al IRS tras 7 semanas |
| Temporada Alta Fiscal (1 de enero a 30 de abril) | Alta saturación | 11 a 14 semanas | Consultar al IRS tras 11 semanas |
| Solicitudes desde el Exterior | Tránsito postal foráneo | 14 a 18 semanas | Línea internacional tras 14 semanas |
Recepción del Aviso CP565
Una vez confirmada la validez de la documentación y aprobado el Certificado de Exactitud del CAA, el IRS expide y envía el Aviso CP565 (Notice CP565). Este documento oficial contiene el ITIN de nueve dígitos asignado, el cual inicia invariablemente con el dígito “9” y cuenta con dígitos centrales entre 50-65, 70-88, 90-92 o 94-99 (formato 9XX-7X-XXXX).
Los solicitantes pueden comprobar el estatus de su trámite comunicándose directamente con la línea de asistencia del ITIN al 1-800-908-9982 (o +1-267-941-1000 desde fuera de Estados Unidos), confirmando su nombre legal, fecha de nacimiento y dirección postal registrada.
Vigencia del ITIN: La Regla de Caducidad de 3 Años de la Ley PATH
El ITIN no mantiene una vigencia ilimitada de manera automática. La Sección 203 de la Ley PATH de 2015, codificada en el IRC § 6109(i)(3), estipula una regla estricta de caducidad:
Regla de No Uso por 3 Años Consecutivos: Si un ITIN no se incluye en una declaración federal de impuestos durante tres años fiscales consecutivos, queda inactivo automáticamente el 31 de diciembre del tercer año consecutivo de inactividad.
Por ejemplo, si un número fue asignado en 2023 y no figura en ninguna declaración correspondiente a los ejercicios fiscales 2023, 2024 o 2025, quedará inactivo el 31 de diciembre de 2026. Cualquier presentación posterior sufrirá demoras administrativas y no permitirá liquidar créditos tributarios hasta que se tramite la renovación formal mediante un nuevo Formulario W-7. Para preservar la vigencia continua, basta con presentar una declaración anual al menos una vez cada tres periodos fiscales.
Construcción del Historial Crediticio en EE. UU. con el Aviso CP565
Aunque el IRS emite el ITIN exclusivamente con fines de gestión tributaria, las instituciones financieras estadounidenses lo utilizan como un sólido pilar de identificación personal. Los tres principales burós de crédito (Experian, Equifax y TransUnion) asocian el historial de pagos y límites crediticios combinando el nombre legal, la fecha de nacimiento, el domicilio comprobable y el número ITIN.
Al disponer de la carta física Notice CP565, el recién llegado puede iniciar su historial bancario formal a través de las entidades que ofrecen admisión expresa con este identificador:
| Entidad Emisora | Admite Solicitudes con ITIN | Canal de Gestión Recomendado | Tarjeta Inicial Sugerida |
|---|---|---|---|
| American Express | Sí | Plataforma en línea o Global Transfer | Blue Cash Everyday® / Amex Everyday® |
| Capital One | Sí | Formulario web con campo ITIN directo | Platinum Mastercard® / QuicksilverOne® |
| JPMorgan Chase | Sí | Presencial en sucursal con Notice CP565 físico | Chase Freedom Rise® / Freedom Unlimited® |
| Citibank | Sí | En sucursal o atención telefónica | Citi Double Cash® / Secured Mastercard® |
| Discover | Variable | Solicitud telefónica con respaldo documental | Discover it® Secured Credit Card |
Recurrir a un Agente Tramitador Certificado elimina la principal fricción en la tramitación del ITIN: la necesidad de ceder la custodia de su pasaporte original al sistema postal. Al mantener en sus manos los documentos oficiales de viaje, contar con un Certificado de Exactitud con respaldo legal y supervisar el avance de la solicitud por los canales directos del IRS, usted garantiza una gestión segura, protege su estatus ante la Ley PATH y consolida una base financiera formal y perdurable en Estados Unidos.