
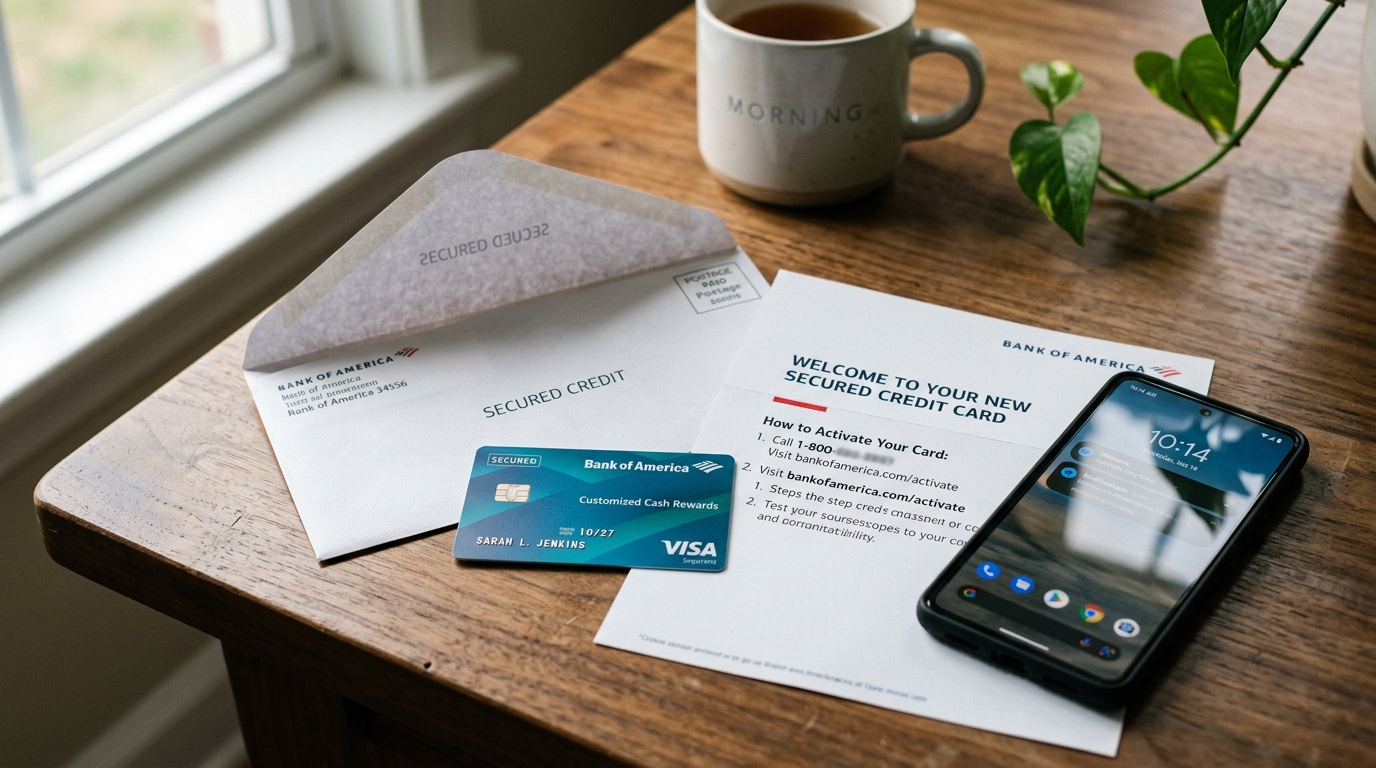
En los Estados Unidos, el puntaje de crédito (Credit Score) funciona como una carta de presentación financiera ante bancos, compañías de seguros, propietarios de viviendas e incluso empleadores. Sin embargo, para millones de inmigrantes, estudiantes internacionales y profesionales recién llegados, acceder a este sistema representa una paradoja clásica: no es posible obtener una tarjeta de crédito convencional sin historial previo, pero no es posible crear dicho historial sin acceder a un producto crediticio.
Para resolver este dilema, las instituciones financieras diseñaron las tarjetas de crédito aseguradas (Secured Credit Cards). Estos instrumentos permiten a cualquier persona comenzar a construir su reporte de crédito formal sin necesidad de contar con un Número de Seguro Social (SSN), utilizando en su lugar un Número de Identificación Personal del Contribuyente (ITIN) o un pasaporte extranjero válido.
¿Qué es una tarjeta de crédito asegurada y cómo opera el depósito en garantía?
A diferencia de una tarjeta de crédito tradicional no asegurada (Unsecured Card), donde el banco le extiende una línea de crédito basada únicamente en su solvencia e historial, una tarjeta asegurada requiere un depósito de seguridad reembolsable en efectivo antes de la activación de la cuenta.
Este depósito, que suele situarse en un rango de entre $200 y $500 dólares (pudiendo ser mayor si el titular desea un límite superior), no funciona como una tarjeta prepagada o de débito. Su dinero se deposita en una cuenta de custodia protegida por el seguro de la Corporación Federal de Seguro de Depósitos (FDIC) y permanece inmovilizado como garantía colateral para respaldar la línea de crédito.
Al realizar compras cotidianas con su tarjeta asegurada, usted consume la línea de crédito otorgada por el banco y acumula un saldo que debe pagar mensualmente antes de la fecha de vencimiento estipulada en su estado de cuenta. El depósito no se utiliza para amortizar sus compras mensuales; permanece intacto y le será devuelto en su totalidad cuando el banco “gradúe” su cuenta a una tarjeta convencional o cuando decida cerrarla con balance cero.
Por qué es la herramienta más eficaz para crear historial sin SSN
Las tarjetas aseguradas son el vehículo ideal para recién llegados por tres motivos estructurales:
- Requisitos de aprobación flexibles: Dado que el banco cuenta con el respaldo de su depósito en efectivo, el riesgo crediticio para el emisor es prácticamente nulo. Por este motivo, la institución no exige historial crediticio previo en EE.UU. ni un Número de Seguro Social para la evaluación inicial.
- Reporte mensual idéntico a las tarjetas convencionales: Los emisores legítimos reportan mensualmente el comportamiento de pago de la cuenta a las tres principales agencias de informes de crédito del país (Equifax, Experian y TransUnion). En su reporte oficial no se distingue entre una tarjeta asegurada y una de lujo; ambas computan con el mismo peso algorítmico en la construcción de su puntaje FICO.
- Creación de las primeras referencias crediticias en 6 meses: Tras seis meses consecutivos de pagos puntuales y utilización responsable, los modelos de calificación de FICO y VantageScore generan su primer puntaje oficial, abriéndole las puertas a préstamos automotrices, hipotecas y tarjetas no aseguradas con recompensas.
Criterios de evaluación para seleccionar la mejor tarjeta asegurada
No todas las tarjetas aseguradas del mercado ofrecen las mismas condiciones de transparencia. Al comparar alternativas, examine rigurosamente los siguientes cuatro elementos:
- Reporte formal a los 3 burós de crédito: Asegúrese de que el emisor envíe datos mensuales a Equifax, Experian y TransUnion. Si solo reporta a uno o dos, su avance crediticio quedará incompleto.
- Cuota anual (Annual Fee): Las mejores opciones del mercado cobran una cuota anual de $0 dólares. Evite emisores depredadores que cobran tarifas de mantenimiento mensual, costos de activación o cuotas anuales superiores a $39 dólares.
- Ruta documentada de graduación: Verifique que el contrato establezca revisiones periódicas automáticas (generalmente a partir del séptimo mes) para evaluar si su cuenta califica para recibir la devolución del depósito y convertirse en una tarjeta tradicional no asegurada.
- Tasa de interés por compras (APR): Si bien el objetivo fundamental es pagar el balance total cada mes para no generar intereses, es conveniente que el APR se mantenga en niveles de mercado estándar para productos iniciales (21.49% a 29.99% variable).
Las 5 opciones principales accesibles con ITIN o Pasaporte
| Tarjeta Asegurada | Identificación Aceptada | Cuota Anual | Depósito Mínimo | Revisión de Graduación |
|---|---|---|---|---|
| Capital One Platinum Secured | ITIN o SSN | $0 | $49, $99 o $200 (para $200 límite) | Automática a partir del mes 6 |
| OpenSky Secured Visa | ITIN o SSN (Sin revisión de crédito) | $35 | $200 | Disponible tras 6 meses |
| Bank of America Customized Cash Secured | ITIN, SSN o Pasaporte (en sucursal) | $0 | $200 | Revisiones periódicas regulares |
| Discover it Secured | SSN requerido (opción al recibir estatus) | $0 | $200 | Evaluación mensual desde el mes 7 |
| U.S. Bank Altitude Go Secured | ITIN o SSN | $0 | $300 | Revisión documentada a los 12 meses |
La regla de oro de la utilización: El ratio que define su puntaje
El factor que mayor impacto ejerce sobre su nuevo puntaje crediticio, después de la puntualidad estricta en los pagos, es el ratio de utilización del crédito (Credit Utilization Ratio). Este indicador mide el porcentaje de su límite de crédito que usted mantiene ocupado en la fecha de corte de su estado de cuenta.
Si su tarjeta asegurada tiene un límite de $300 dólares y usted realiza compras por $270 dólares, su ratio de utilización será del 90%. Aunque pague la totalidad de la deuda antes de la fecha límite de pago, si el banco reporta a los burós cuando el balance está en $270, los modelos de scoring interpretarán que usted depende excesivamente del crédito, castigando severamente su calificación.
La regla respaldada por la Oficina para la Protección Financiera del Consumidor (CFPB) es mantener el balance reportado por debajo del 30% de su límite (idealmente por debajo del 10%). En una tarjeta de $300 dólares de límite, nunca permita que su estado de cuenta cierre con un balance superior a $30 o $90 dólares. Realice pagos parciales a lo largo del mes antes de la fecha de cierre del ciclo para mantener el saldo reportado en niveles óptimos.
El proceso de graduación: Cómo recuperar su depósito
El propósito fundamental de una tarjeta asegurada es servir como puente temporal. Una vez que usted demuestra 6 a 12 meses de disciplina financiera ininterrumpida, el banco ejecutará una revisión interna de graduación. Si su expediente se mantiene limpio (cero pagos atrasados, baja utilización y sin cobros devueltos), la entidad procederá a:
- Liberar el depósito de seguridad en su totalidad, acreditándolo directamente a su cuenta bancaria o como crédito a favor en el estado de cuenta.
- Convertir su plástico en una tarjeta de crédito no asegurada (Unsecured Card), manteniendo el mismo número de cuenta para conservar intacta la antigüedad crediticia.
- Aumentar de manera unilateral su límite de crédito sin requerir nuevos fondos de su parte.
Errores críticos que arruinan su crédito antes de empezar
- Contratar múltiples tarjetas simultáneamente: Solicitar 3 o 4 tarjetas en un lapso de pocas semanas genera múltiples consultas duras (Hard Inquiries) que disminuyen su puntaje e indican desesperación financiera ante los algoritmos bancarios. Comience con una sola tarjeta bien administrada.
- Pagar únicamente el mínimo requerido: Pagar el monto mínimo evita cargos por mora pero genera intereses compuestos diarios y mantiene un saldo elevado que perjudica su ratio de utilización. Pague siempre el 100% del balance de su estado de cuenta.
- Cerrar la tarjeta inmediatamente tras graduarse: La antigüedad del historial representa el 15% de su puntaje FICO. Mantenga abierta su primera tarjeta de crédito graduada sin cuota anual para que continúe sumando años de historial positivo a su perfil.
Preguntas Frecuentes sobre Tarjetas de Crédito Aseguradas (FAQ)
¿Puedo solicitar una tarjeta de crédito asegurada solo con número ITIN?
Sí. Emisores como Capital One, OpenSky y Bank of America aceptan formalmente solicitudes con un número ITIN emitido por el IRS o pasaporte extranjero en lugar de un SSN. Su depósito en garantía respalda la línea de crédito y el banco reporta mensualmente a Equifax, Experian y TransUnion.
¿Cuál es el depósito mínimo requerido y cuándo me lo devuelven?
El depósito mínimo estándar oscila entre $200 y $300 dólares (con opciones como Capital One que permiten aperturas con $49 o $99 según su perfil). Este depósito es 100% reembolsable: el emisor se lo regresa cuando su cuenta califica para graduarse a tarjeta no asegurada (generalmente entre el mes 6 y 12) o al cerrar la cuenta con balance en cero.
¿Una tarjeta asegurada ayuda a conseguir préstamos para auto o vivienda?
Absolutamente. Al generar un puntaje FICO positivo tras 6 meses continuos de pagos puntuales y baja utilización (menos del 10% al 30%), usted establece la base necesaria para calificar a préstamos de auto para inmigrantes y contratos de alquiler sin requerir aval o depósitos exorbitantes.
Divulgaciones Federales de Crédito, Rangos de APR y Protección al Consumidor
Bajo la regulación federal (Truth in Lending Act y CARD Act de 2009), todas las entidades emisoras deben divulgar por escrito los términos clave del crédito, tasas anuales equivalentes y estructuras de comisiones antes de la apertura de cuenta.
Los productos de deuda a corto plazo con tasas exorbitantes (como los préstamos de día de pago con 300%–600%+ de APR o préstamos sobre el título del auto) crean trampas de endeudamiento crónico.
Alerta contra el fraude: Las instituciones bancarias legítimas de EE.UU. NUNCA exigen pagos por adelantado en tarjetas de regalo, transferencias de dinero o criptomonedas para autorizar un crédito. Denuncie fraudes ante la Oficina para la Protección Financiera del Consumidor en consumerfinance.gov/es.