
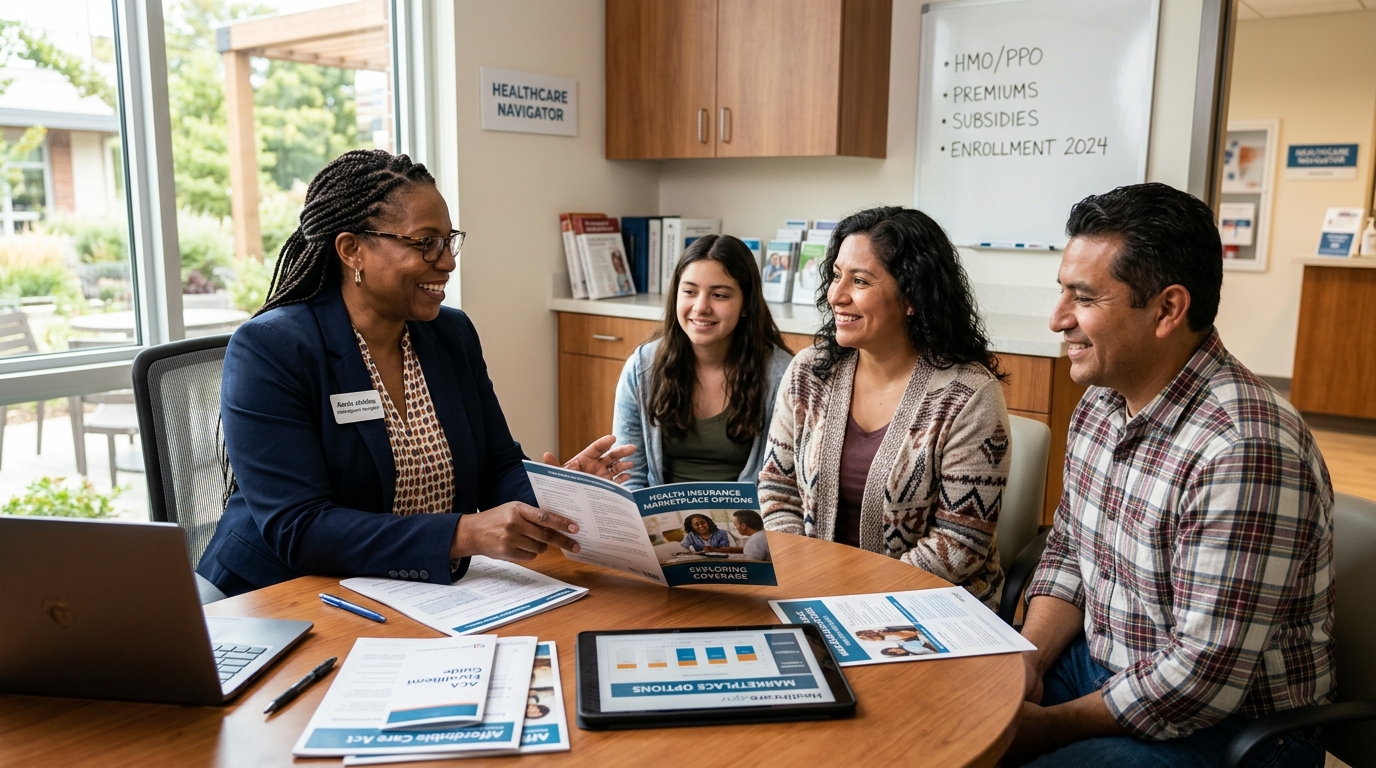
Медичне страхування в Сполучених Штатах не є єдиною системою. Новачок може зіткнутися із страхуванням роботодавця, федеральним або державним ринком, Medicaid або CHIP, студентськими планами, страхуванням відвідувачів і планами членства без страхування. Правильний маршрут залежить від імміграційного статусу, штату, доходу, віку, зайнятості та дат, коли потрібне покриття.
Почніть з офіційної інформації про відповідність вимогам
використання Настанови HealthCare.gov для іммігрантів щоб зрозуміти відповідність Marketplace і прийнятну документацію. Правила державної програми Medicaid можуть відрізнятися, тому перевіряйте їх у державному агентстві, а не покладайтеся на комерційне резюме.
Explore Myphysicianplan
Affordable healthcare memberships with transparent pricing and no insurance.
Visit Myphysicianplan Official Portal →Страхові та нестрахові плани відрізняються
Дисконтний план, безпосереднє членство в первинній медичній допомозі, угода про розподіл витрат або план з обмеженими виплатами можуть допомогти з певними витратами, але можуть не відповідати тим самим правилам або покривати ті самі ризики, що й комплексне медичне страхування. Перевірте винятки, мережі, франшизи, максимальні переваги, лікування попереднього захворювання, правила скасування та чи є продукт страховим.
Запитання перед реєстрацією
- Це страхування, план членства чи медичний продукт для подорожей?
- Які лікарі та лікарні входять до мережі?
- Що виключено, і чи є річний чи довічний максимум?
- Коли починається і закінчується покриття?
- Чи відповідає план вимогам школи, візи, роботодавця чи штату?
Цей посібник є освітнім і не є медичною, юридичною, податковою чи страховою порадою.